
杠杆的回声:从担保品到流动性,读懂配资风险链
杠杆像一面会放大声音的墙:行情上涨时,收益显得响亮;价格回落、保证金告急时,风险也会突然传回。查询配资行业,先别急着比较“几倍”,应先问资金来源、合同主体、账户归属和退出规则。证监会投资者教育资料反复提示,场外配资可能涉及非法证券业务与账户控制风险;合法融资融券应通过具备业务资格的证券公司办理,不能把两者混为一谈。
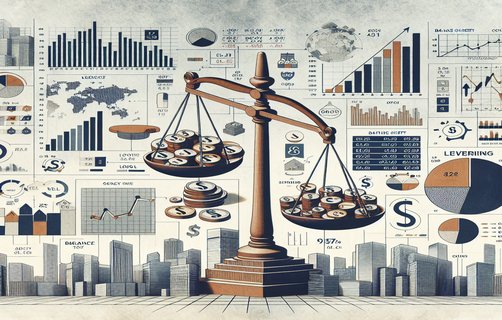
我的分析流程分四步。第一,查身份与规则:核验机构资质、合同条款、费用计算、追加保证金及强平条件,尤其留意“保本”“稳赚”等宣传。第二,拆担保品:担保品价值不等于可随时兑现的现金。要看集中度、波动率、折算率和停牌风险;市场下跌时,抵押物可能同步缩水,形成“资产贬值—补仓—被迫卖出”的连锁反应。这与风险管理中的压力测试思路一致:别只测平稳行情,也要假设跳空、连续跌停或无法成交。
第三,评估市场流动性。国际清算银行等机构的市场研究指出,压力时期流动性可能迅速变薄;盘口看起来有报价,不代表大额仓位能按理想价格退出。第四,审交易终端:确认账户与资金路径透明、委托回报可核验、费用明示、登录与数据保护可靠,并测试极端行情下的下单和客服响应。终端若由不明主体控制,操作风险会叠加到市场风险之上。
刚开始融资的人,重点不是寻找“合适倍数”,而是先算最坏情景:若价格下跌、融资成本持续发生、担保品折价提高,现金能否覆盖追加要求?长线持仓还要把利息、波动和强平线放在同一张表里。行为金融学提醒,盈利时人容易高估判断、低估尾部风险;因此可先设定最大可承受损失与停止交易条件,再决定是否参与。杠杆选择的核心不是胆量,而是资金期限、流动性和承受能力是否匹配。本文仅作风险教育,不构成投资建议。
你会先核验机构资质,还是先比较融资成本?
如果担保品下跌且难以卖出,你会预留现金还是减仓?
你认为长线持仓最容易忽略的是利息、强平线,还是流动性?
评论
Mia Chen
把担保品折价和流动性放在一起讲,很实用,不能只盯着杠杆倍数。
小鹿慢慢走
最重要的提醒是先查资质和合同,尤其强平规则,值得收藏。
Leo Zhang
终端账户归属这点常被忽略,希望更多人先核验资金路径。
阿树
投一票给“预留现金”,极端行情里能不能退出比账面收益更关键。